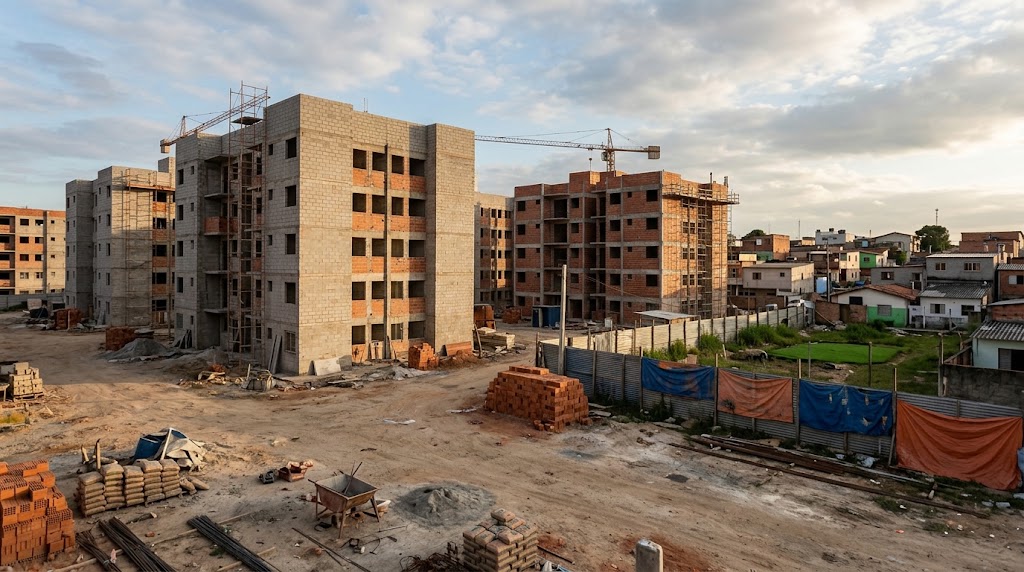
Comprar a casa própria pelo Minha Casa, Minha Vida (programa que sucedeu o Casa Verde e Amarela) deveria ser sinônimo de tranquilidade. Na prática, para milhares de famílias brasileiras, virou sinônimo de espera. Obras paradas, prazos estourados por anos e nenhuma data confiável de entrega — enquanto o financiamento continua sendo pago em dia e, muitas vezes, o comprador ainda precisa bancar o aluguel de outro imóvel para morar.
Diante desse cenário, uma pergunta aparece com frequência nos escritórios de advocacia: dá para responsabilizar apenas a construtora, ou a Caixa Econômica Federal (CEF) também pode entrar no processo?
A resposta, em muitos casos, é que sim — e entender o porquê pode mudar completamente o resultado prático de uma ação judicial, principalmente quando a construtora está em dificuldades financeiras, sem patrimônio para pagar uma eventual condenação.
O atraso, por si só, já gera direito à indenização
O Superior Tribunal de Justiça pacificou o tema ao julgar o Tema Repetitivo 996, voltado justamente a contratos de compra de imóvel na planta dentro de programas habitacionais. Duas conclusões importantes saíram desse julgamento:
- O prazo de entrega precisa ser certo e não pode depender da liberação do financiamento nem de qualquer outro negócio jurídico — respeitado apenas o prazo de tolerância normalmente previsto em contrato.
- Descumprir esse prazo já gera, por si só, uma presunção de prejuízo para o comprador, decorrente de ficar privado do uso do bem. Isso abre caminho para indenização por lucros cessantes, geralmente calculada com base no valor de aluguel de um imóvel equivalente, aplicando-se um percentual mensal (na prática, algo como 0,5% sobre o valor atualizado do contrato) durante todo o período de atraso.
Quando a demora se estende por muito tempo, os tribunais também têm reconhecido o direito a indenização por danos morais, tratando esse abalo como presumido diante da gravidade da situação — sem exigir prova detalhada do sofrimento causado.
Por que a Caixa pode ser corresponsável — e não só a construtora
O equívoco mais comum é enxergar a CEF apenas como o banco que concedeu o financiamento. Nos empreendimentos ligados a programas habitacionais com recursos do FGTS, o papel da instituição costuma ser muito mais amplo do que isso: ela credencia as construtoras, fiscaliza o andamento físico da obra, realiza medições periódicas e só libera o dinheiro conforme o cronograma é efetivamente cumprido.
Esse conjunto de funções coloca a Caixa em uma posição diferente da de um simples agente financeiro: ela passa a atuar como executora de uma política pública federal de habitação. E é justamente essa distinção que define se ela pode ou não ser chamada a responder solidariamente pelo atraso:
- Se atuou apenas emprestando dinheiro, a tendência é que seja considerada parte ilegítima no processo.
- Se atuou fiscalizando a obra e liberando o capital por etapas, a responsabilidade solidária tende a ser reconhecida.
O entendimento dos tribunais
O próprio STJ já decidiu, em julgamento de sua 4ª Turma (AgInt no REsp 1.646.130/PE, relator ministro Luis Felipe Salomão), que a Caixa só responde por atraso ou vício de construção em empreendimentos do MCMV quando age como agente executor de política habitacional — não como mera financiadora.
O TRF da 3ª Região, responsável por São Paulo e Mato Grosso do Sul, tem seguido essa mesma linha de forma consistente:
- Em fevereiro de 2020, reconheceu a legitimidade da CEF por ela atuar como gestora do FGTS e operadora do programa, sendo corresponsável pela conclusão da obra financiada (Apelação Cível 0006991-44.2016.4.03.6100).
- Em abril do mesmo ano, voltou a reconhecer essa legitimidade diante da atuação fiscalizadora da instituição, fixando indenização por danos materiais aos compradores (Agravo de Instrumento 5008873-49.2018.4.03.0000).
- Em novembro de 2024, confirmou a responsabilidade solidária da Caixa por lucros cessantes e fixou indenização por danos morais em um caso de atraso superior a quatro anos, reconhecendo que a situação extrapola o simples descumprimento contratual e atinge o direito constitucional à moradia (Apelação Cível 5004257-58.2020.4.03.6144).
- Já em agosto de 2025, uma decisão monocrática chegou a suspender a cobrança das parcelas do financiamento e vetar a inscrição do nome do comprador em cadastros de inadimplentes, diante do reconhecimento reiterado do atraso pelo Judiciário (Agravo de Instrumento 5010791-44.2025.4.03.0000).
O que fazer se você está nessa situação
Se o seu imóvel financiado com recursos do FGTS está atrasado, alguns pontos merecem atenção antes de buscar orientação jurídica:
- Verifique o contrato de financiamento com a Caixa. Muitas vezes, o próprio instrumento já indica que ela atua como agente operadora do programa habitacional, e não apenas como financiadora.
- Conte o prazo a partir do contrato original com a construtora, e não a partir do contrato de financiamento — foi exatamente essa a orientação fixada pelo STJ no Tema 996.
- Reúna decisões judiciais anteriores contra a mesma construtora ou o mesmo empreendimento. Isso reforça que o atraso é um fato incontroverso.
- Avalie, com apoio jurídico, pedir a suspensão das parcelas durante o período de atraso, além de indenização por lucros cessantes, danos morais e, em alguns casos, a inversão da cláusula penal em favor do comprador (Tema 971 do STJ).
- Considere incluir a Caixa no polo passivo da ação, quando presentes os requisitos de responsabilidade solidária — isso não só reforça o valor da indenização, como também aumenta as chances reais de receber o que for definido na sentença, especialmente quando a construtora não tem patrimônio suficiente para pagar.
Conclusão
Atraso na entrega de imóvel do Minha Casa, Minha Vida não precisa ser encarado como um prejuízo sem saída. Quando a Caixa Econômica Federal atua fiscalizando a obra e liberando recursos por etapas, a jurisprudência do STJ e do TRF-3 permite que ela responda solidariamente com a construtora pelos danos causados ao comprador. Conhecer esse direito — e reunir a documentação certa para comprová-lo — pode fazer toda a diferença tanto no valor da indenização quanto na garantia de que ela será efetivamente paga.
Se você está enfrentando esse problema, o ideal é buscar uma análise jurídica especializada do seu caso concreto para verificar se estão presentes os requisitos que permitem incluir a Caixa na ação.
Fontes: STJ, Tema Repetitivo 996 (REsp 1.729.593/SP e outros); STJ, Tema Repetitivo 971 (REsp 1.498.484/DF e outros); STJ, 4ª Turma, AgInt no REsp 1.646.130/PE; TRF3, ApCiv 0006991-44.2016.4.03.6100; TRF3, AI 5008873-49.2018.4.03.0000; TRF3, 2ª Turma, ApCiv 5004257-58.2020.4.03.6144; TRF3, AI 5010791-44.2025.4.03.0000.